

相続財産の寄付(令和8年10月8日掲載) | ||
| 公開日:2026-10-08 | ||
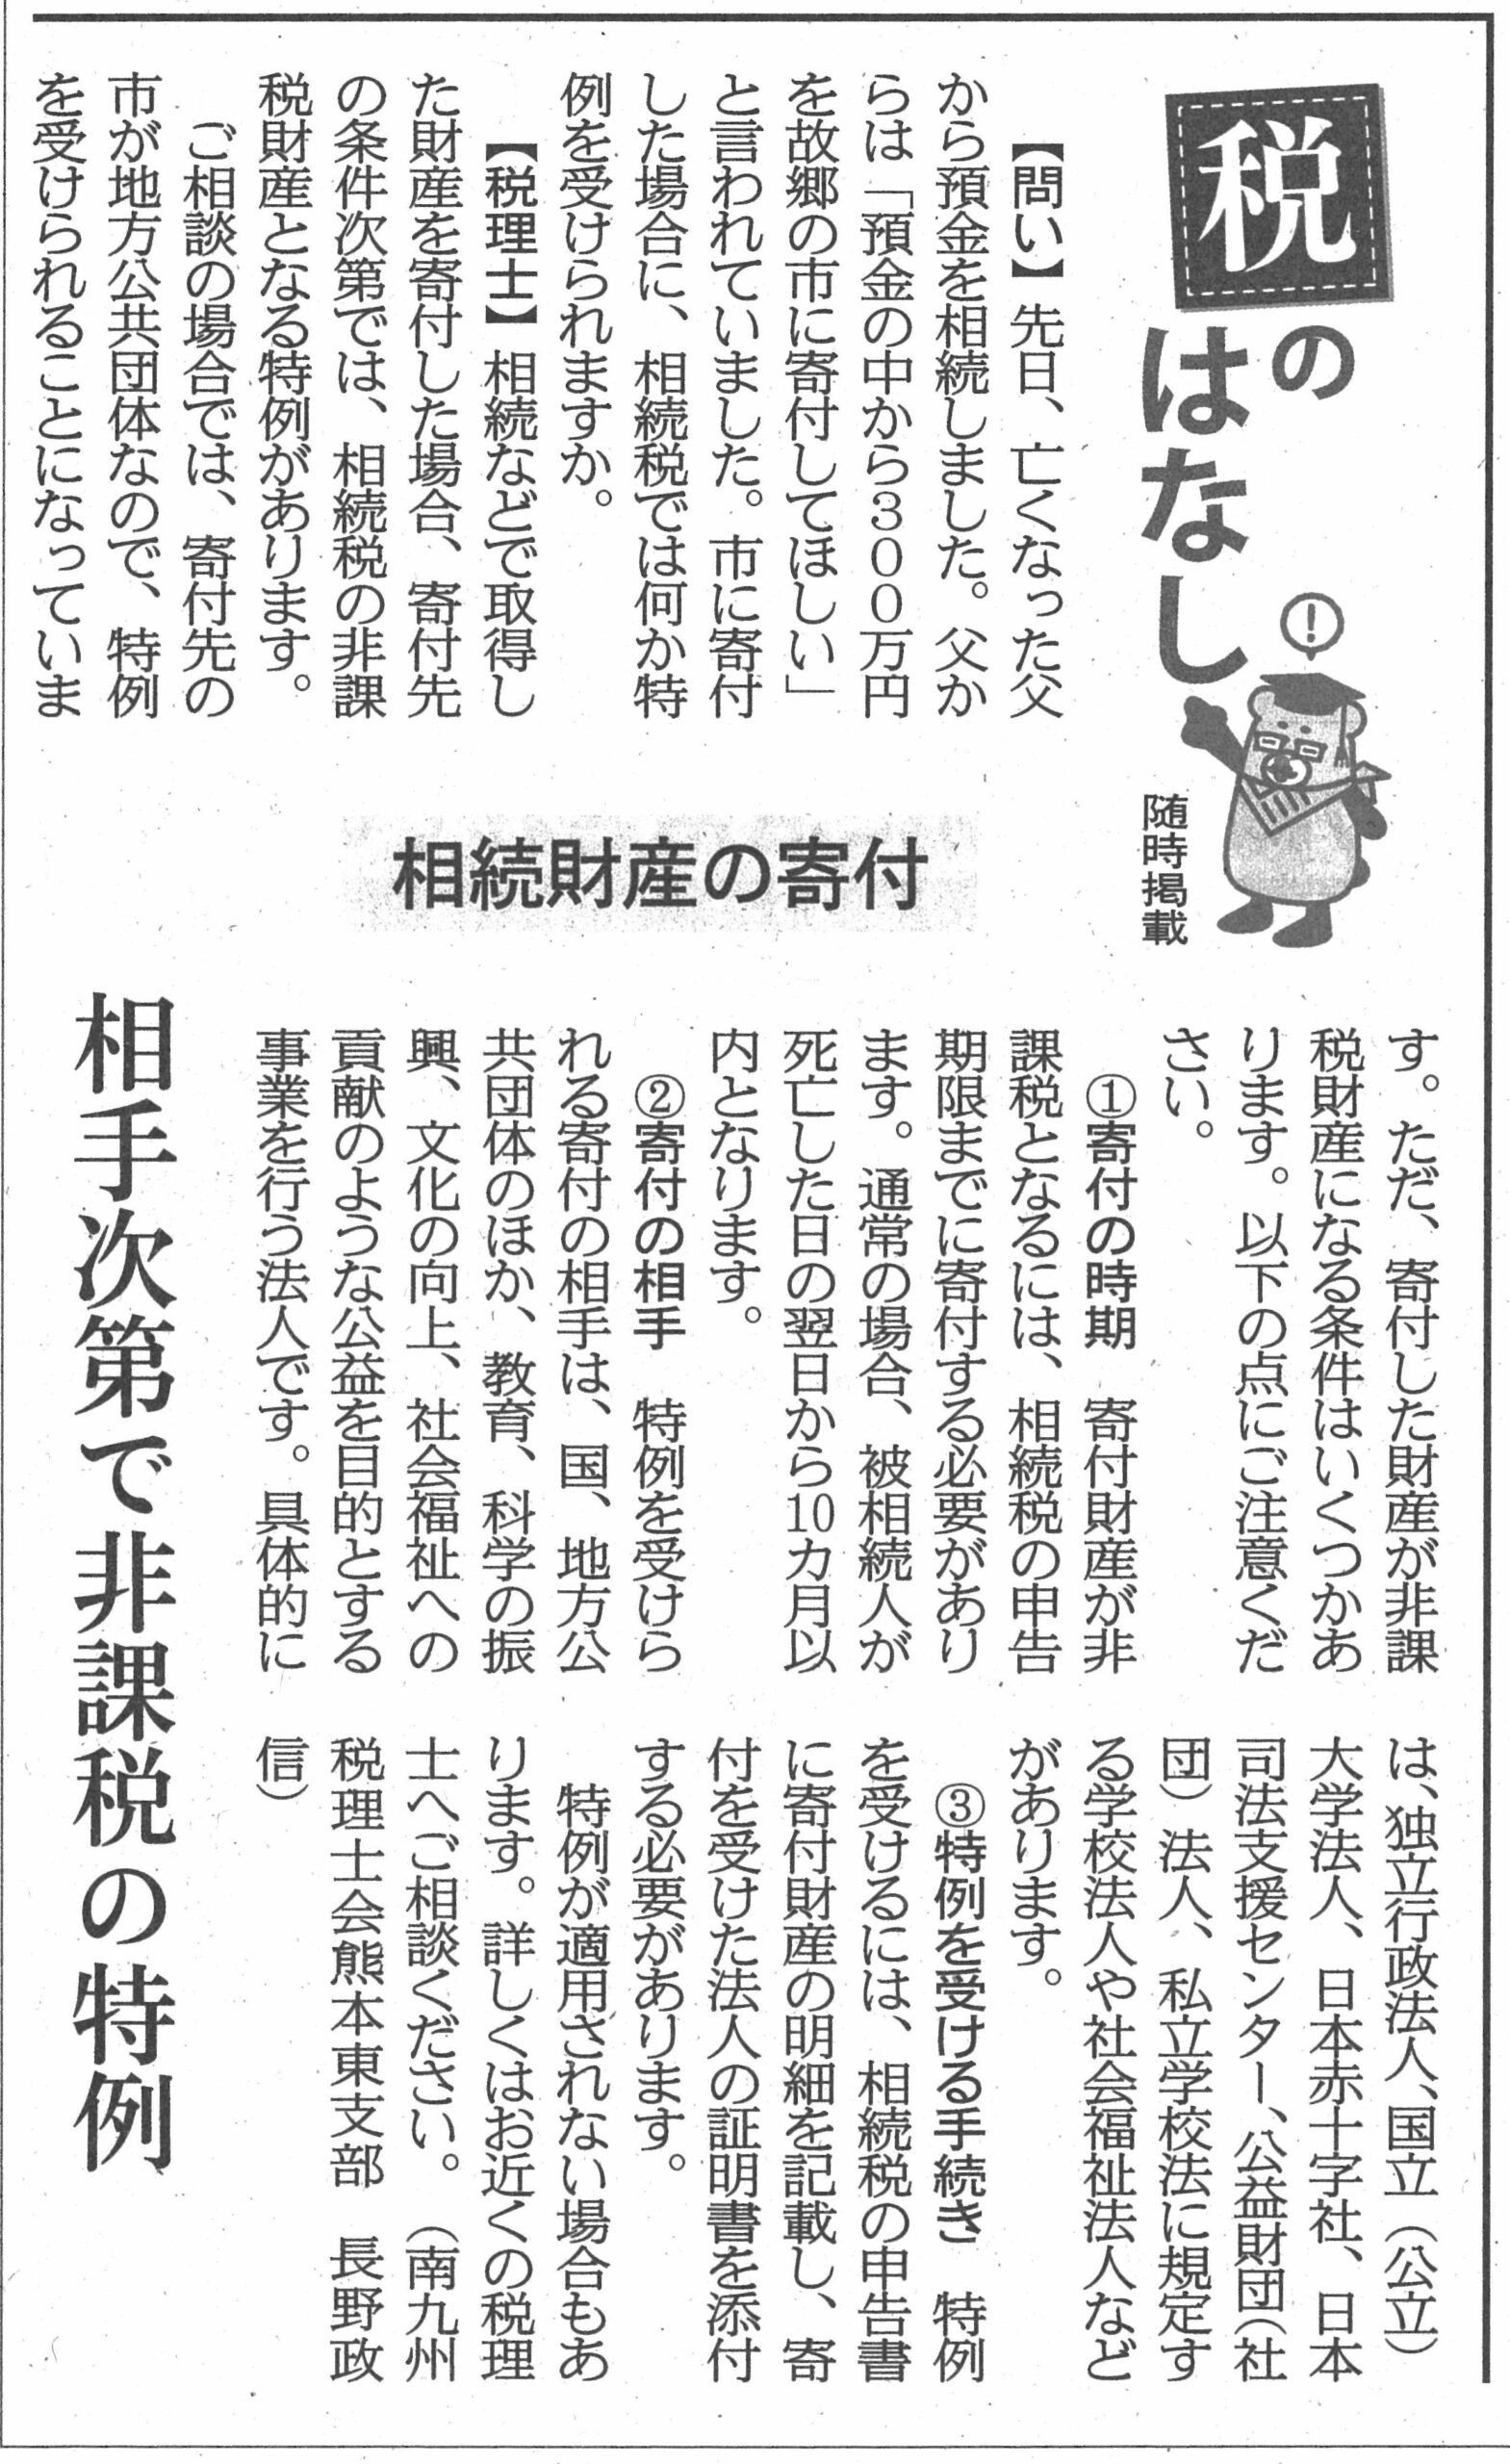
相手次第で非課税の特例【問い】先日、亡くなった父から預金を相続しました。父からは「預金の中から300万円は故郷の市に寄付してほしい」と言われていました。市に寄付した場合に、相続税では何か特例を受けられますか。 【税理士】相続などで取得した財産を寄付した場合、寄付先の条件次第では、相続税の非課税財産となる特例があります。 ご相談の場合では、寄付先の市が地方公共団体なので、特例を受けられることになっています。ただ、寄付した財産が非課税財産になる条件はいくつかあります。以下の点にご注意ください。 ①寄付の時期 寄付財産が非課税となるには、相続税の申告期限までに寄付する必要があります。通常の場合、被相続人が死亡した日の翌日から10カ月以内となります。 ②寄付の相手 特例を受けられる寄付の相手は、国、地方公共団体のほか、教育、科学の振興、文化の向上、社会福祉への貢献のような公益を目的とする事業を行う法人です。具体的には、独立行政法人、国立(公立)大学法人、日本赤十字社、公益財団(社団)法人、私立学校法に規定する学校法人や社会福祉法人などがあります。 ③特例を受ける手続き 特例を受けるには、相続税の申告書に寄付財産の明細を記載し、寄付を受けた法人の証明書を添付する必要があります。 特例が適用されない場合もあります。 詳しくはお近くの税理士へご相談ください。(南九州税理士会熊本東支部 長野政信) |
||
※掲載の【答え】については、
新聞掲載日現在の法令に基づいています。

南九州税理士会
〒862-0971
熊本市中央区大江5丁目17番5号
TEL:096-372-1151
Mail:nankyu@mkzei.or.jp
© South Kyushu Certified Public Tax Accountants' Association